文/馬哈老師
「老師,最近全球股市大震盪,我幫孩子存的教育基金也縮水了。要不要先贖回,先保住目前的資產等市場穩定後再重新進場?」
今年10月台灣加權指數下跌5.69%、MSCI 台灣指數(MSCI Taiwan Index)也下跌 8.37%,期間出現3次單日漲跌幅超過千點的震撼教育後,進入11月初,台股的震盪幅度甚至進一步加劇。這樣連續的劇烈波動,讓幫孩子存教育金的家長備感壓力,尤其這筆錢是孩子未來的學費,家長往往更難安心。
其實,這波市場震盪不是只有台股,全球市場也都跟著上沖下洗。回顧全球市場10月份的表現,若以MSCI各項區域指數來看,MSCI 世界指數下跌0.82%,MSCI歐洲指數上漲0.29%;MSCI新興市場則下跌8.11%。亞洲市場方面,MSCI韓國下跌15.57%,MSCI中國下跌7.17%;MSCI澳洲和MSCI印度則分別上漲3.63%和1.18%。
MSCI 全球主要股票市場指數表現
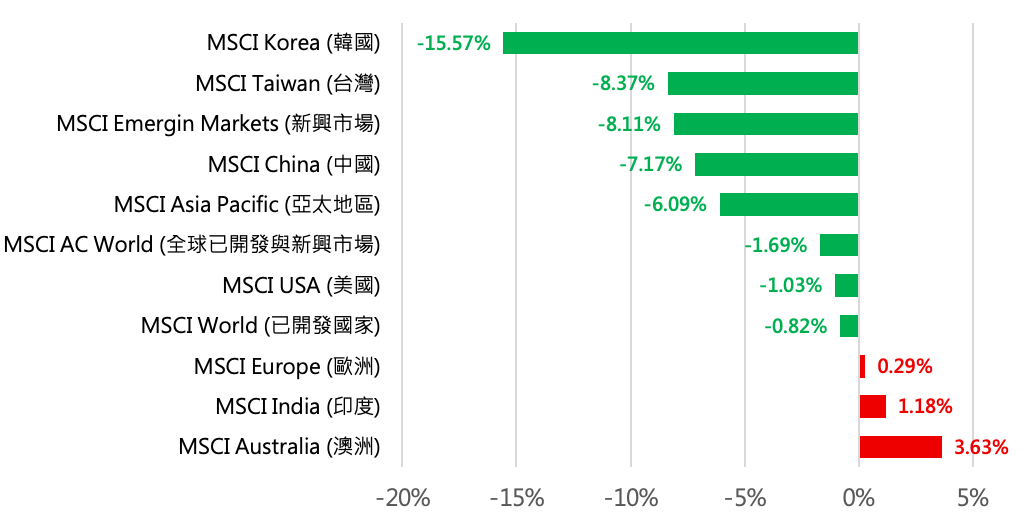
資料來源:MSCI。MSCI 指數單月報酬率截至2026 年 10 月 30 日,過去績效不代表未來之投資收益
面對全球市場漲跌互見且難以預測的局勢,我想請父母先想一想:這筆教育金究竟什麼時候要用?是明年就要繳大學學費,還是五年、十年後才需要這筆錢?因為需要用錢時間不同,能承受的風險也不同。
如果明年就要繳學費,應優先確保這筆錢能如期到位,逐步降低投資波動;如果距離用錢還有十年,投資目標也沒有改變,就不必急著因短期震盪而全部贖回。這時應該先檢視持股與配置是否合適,再決定下一步才能讓教育金的投資節奏,跟上孩子成長的時間表。以下提供幾個提問幫助父母思考:
提問1:先離場等穩了再回來投資,真的比較安全嗎?
投資最難的是「預測」,其實,我們很難知道哪一天才算「穩了」。
全球最大共同基金巨頭Vanguard創辦人約翰・柏格在2008年金融危機期間接受Morningstar訪問時,就坦言自己無法準確掌握高點出場、低點進場,因此選擇維持長期計畫。他還直接提到為了退休、買房及孩子教育累積資金的人,應持續投資,並從買方角度看待下跌這件事。
而對正在存教育金的家庭而言,值得先確認的是:家庭收入、用錢期限與投資目標,有沒有改變?市場下跌時,新聞往往充滿令人擔心的消息;等消息改善、大家比較安心時,股價可能已經反彈。贖回之後,還得決定什麼時候買回來,但投資人常常錯失買回的機會點。
提問2:如果真的很擔心孩子的教育基金,可以做什麼事?
先從「檢視持股」開始,把焦慮轉變成檢查投資的動力,確認自己買了什麼,以及這些標的是否仍適合孩子的用錢計畫。
以我幫孩子存的兩檔基金為例:【TISA級別】元大台灣卓越50ETF連結基金,透過投資0050參與台灣大型企業的成長;【TISA級別】凱基台灣精五門基金則採主動選股,布局台灣趨勢產業。檢視時,應確認最新持股與科技股比重,了解這次回檔對兩檔基金的影響。
我也會將它們與同類型基金比較,檢視近五年與十年的績效是否優於同類型基金,如果長期表現仍具競爭力,投資策略也符合孩子的需求,我們就不會只因一次回檔而輕易賣出。
不過,檢視不能停留在個別基金,還要看整體投資組合。買了好幾檔基金,是否其實都重複持有相同公司,或集中在科技產業?若持股重疊過高,就應評估分散市場、產業或增加債券配置,讓整體風險符合家庭能承受的程度。
檢視持股的目的,是讓每一次調整都有依據,讓教育金更貼近孩子未來的需要。
提問3:孩子的教育基金,可以如何配合人生階段配置?
我幫孩子準備的資金,是按照他的人生階段分別規劃,從大學學費、研究所或留學費用,一路延伸到30歲的成家、買房需求。每筆錢的用途與使用時間不同,投資配置也應有所區別。
孩子年紀還小、距離用錢還有十年以上時,建議以股票八成、債券兩成作為長期配置的起點。股票部位注意跨市場與產業分散,並隨繳學費的時間接近,逐步降低股票比重,提早準備必要支出。
至於30歲才需要的成家、買房基金,則可以另外規劃。因為投資時間更長,若不想自行調整股債比例,則可以研究較長期的「目標日期基金」。挑選目標日期基金時,先確認基金的目標年份是否符合預期用錢的時間,再比較績效及風險。
例如,2019 年出生的孩子,將於 2049 年滿 30 歲,父母可以把 2049 年設定為這筆資金的目標年份,並挑選目標年份相近的基金。接著,我會檢視基金近三年與近五年的績效,並依晨星截至 10 月底的資料,設定以下三項篩選條件:
標準1:選擇目標年份介於2029~2050 年的目標日期基金
父母若三年後需要繳孩子的大學學費,則可選擇2029目標日期基金,若是24年後才要用到錢,則可投資2050目標日期基金,從用錢時間點來篩選基金。
標準2:考量定期定額需求,篩選近5年年平均報酬率逾8%的基金
考量到家長準備教育金多半是採取「定期定額」扣款,我們更看重基金長期的穩定向上趨勢,而非單筆投資的爆發力。為確保資金增長的效率,我會篩選長期(如近五年)年平均報酬率超過8%的基金。由於過去績效不代表未來報酬,此條件主要是用來檢視基金過往的穩定度,僅供初步篩選。
標準3:晨星三星評等以上作為篩選條件
晨星評等是根據基金過去的「風險調整後報酬」,與同類型基金比較而得出的綜合指標。獲3顆星,代表該基金過去表現達到同類基金的平均水準。因此設定3顆星評等的門檻,是為了確保挑出來的基金,過去績效至少具備中段班以上的實力。不過,星級評等反映的是歷史表現,僅供投資參考,並不代表未來績效。
設定上述三項標準後,一共有三檔基金符合條件,分別為「國泰泰享退系列2049目標日期組合基金-新台幣R」、「貝萊德享退休系列2050目標日期組合基金-R類型」、「國泰泰享退系列2039目標日期組合證券投資信託基金R」。
目標日期基金定期定額報酬率(%)
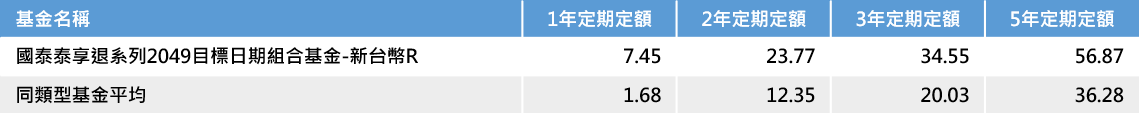
資料來源:晨星,採新台幣計價,統計至2026/10/31
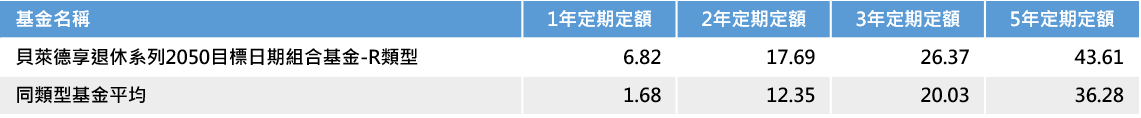
資料來源:晨星,採新台幣計價,統計至2026/10/31
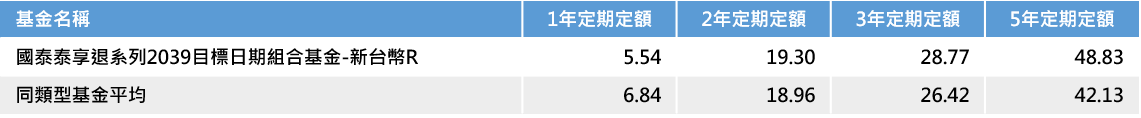
資料來源:晨星,採新台幣計價,統計至2026/10/31
目標日期基金通常會隨目標年份接近,逐步調整股債配置,協助父母管理不同階段的風險。不過,各基金的調整方式不同,到了目標年份也可能仍持有不少股票,因此仍須定期檢視。
若選擇自行配置,債券部位則可以研究到期年份與學費需求相符、以投資等級債為主的「目標到期債券基金」,並留意信用、匯率、費用及到期分配時間。它與目標日期基金的功能不同,目標到期債券基金設定預定到期時程,但不保證本金或收益,而目標日期基金是由經理人隨時間動態調降股債比例,兩者也都不保本保息。
孩子的教育基金何時進出?先決定每筆錢何時要用,再選擇資產配置與投資商品,而不是跟著市場漲跌改變計畫,才能讓資金安排跟上孩子成長的需要。
本篇文章是基富通合作文
(以上為個人看法,非分析意見及推介建議,亦不代表基富通之立場,投資人請自行判斷投資風險。投資人因不同時間進場,將有不同之投資績效,過去之績效亦不代表未來績效之保證,且本文提及之經濟走勢預測不必然代表本基金之績效,基金投資風險請詳閱基金公開說明書。)