
文/馬哈老師
2026年第2季以來,全球股市在上漲與震盪之間快速擺盪,S&P 500自3月底低點反彈到9月超過20%。相較之下,台股的震盪更為劇烈,加權指數7月3日收在46,780點,7月17日快速回落至42,671.27點,兩週跌幅約8.8%;隨後又在7月31日大漲近8%,創下單日最大漲點。短短一個月內經歷大跌與急漲,也讓投資人再次體會到,市場波動往往比想像中更劇烈。進入9月後,台股仍處於快速輪動與波動較高的環境。
債券市場同樣不平靜。美國30年期公債殖利率8月一度升至約5.3%,來到2007年以來高點;截至9月3日雖略為回落,仍約為5.23%。殖利率居高不下,除了反映通膨與聯準會政策的不確定性,也與美國政府債務、財政赤字及大量公債供給有關。
市場越震盪越考驗投資人的「長期持有力」
面對股、債市場同時出現變數,投資人最常問:「現在還要不要繼續定期定額?」然而,市場高低點往往只有事後才看得清楚。這也提醒投資人,投資過程可能伴隨急漲、急跌與產業快速輪動,市場越震盪,越考驗資產配置與長期持有的能力。
每次遇到市場大漲大跌,我都會問自己:「如果市場下跌20%,目前的資產配置,是否仍能讓我安心持有?」如果答案是否定的,問題可能不在行情,而是投資組合超過自己能承擔的風險。投資市場漲多回檔,跌深反彈是是常見現象,投資不需要每一次都猜對行情,做好適當的資產配置,降低單一市場對整體組合的衝擊,長期持有才有機會參與大行情。
面對上衝下洗盤勢,可將平衡型基金納入資產配置一環
面對美國政府債務持續攀升、財政赤字擴大與未來發債供給增加等問題,長天期債券價格承受波動壓力。這也讓我重新思考,投資組合是否還需要維持過高的單一債券部位。以我自己的資產配置來說,2022年債券比重約為50%,2024年降至30%,2026年第4季則規劃進一步調整為「債券基金15%+平衡型基金15%」。
這並不是把債券全部換成股票,而是希望降低直接持有債券的比重,將部分資金轉入可以依據市場環境彈性調整股債配置的平衡型基金。平衡型基金在同一檔基金中配置股票、債券及其他資產。股票部位主要追求資本成長,債券及收益型資產則提供現金流與一定程度的波動緩衝;基金經理人也能根據景氣、利率及市場評價,動態調整基金股債比例。
當股市行情向上時,股票部位有機會參與成長,可說是「進可攻」;市場震盪或下跌時,債券、現金及防禦性資產則有機會降低整體波動,發揮「相對抗跌」的效果。對沒有時間研究股票跟債券,也不知道何時該進行再平衡的投資人而言,等於把資產配置工作交由專業團隊處理。
假設平衡型基金採取「股六債四」配置,平衡型基金15%配置中約有6%仍屬債券部位;加上原有的15%債券,整體投資組合的實質債券比重仍約為21%。因此,這次調整並不是完全看空債券,而是從單一債券配置,轉向更有彈性的股債組合,希望能在市場震盪加大的環境中,兼顧成長機會與風險控制。
如何篩選心安的平衡型基金?
挑選平衡型基金時,並不能只看一年績效,一年績效僅能觀察該基金近期是否能掌握趨勢,而三年績效則涵蓋基金在市場多空環境下的表現,投資人也能進一步觀察基金在短、中、長期的表現是否相對穩健。根據晨星統計至 8月底的數據,以投資地區為全球的平衡型基金做為篩選範圍,並依自己的投資經驗設定以下四項篩選標準:
標準1:近三年單筆投資累積報酬率超過50%。
主要觀察基金近三年的長期資產增值能力,篩選累積報酬相對突出的基金,而非僅受惠於短期市場行情。
標準2:近三年定期定額累積報酬率超過30%。
搭配定期定額投資成果進行檢視,確認基金在分批投入下仍具一定的累積效果。
標準3:晨星四星評等以上作為篩選條件。
晨星評等是根據基金過去的「風險調整後報酬」,與同類型基金比較而得出的綜合指標。獲4顆星,代表該基金過去表現優於多數同類基金。不過,星級評等反映的是歷史表現,僅供投資參考,並不代表未來績效。
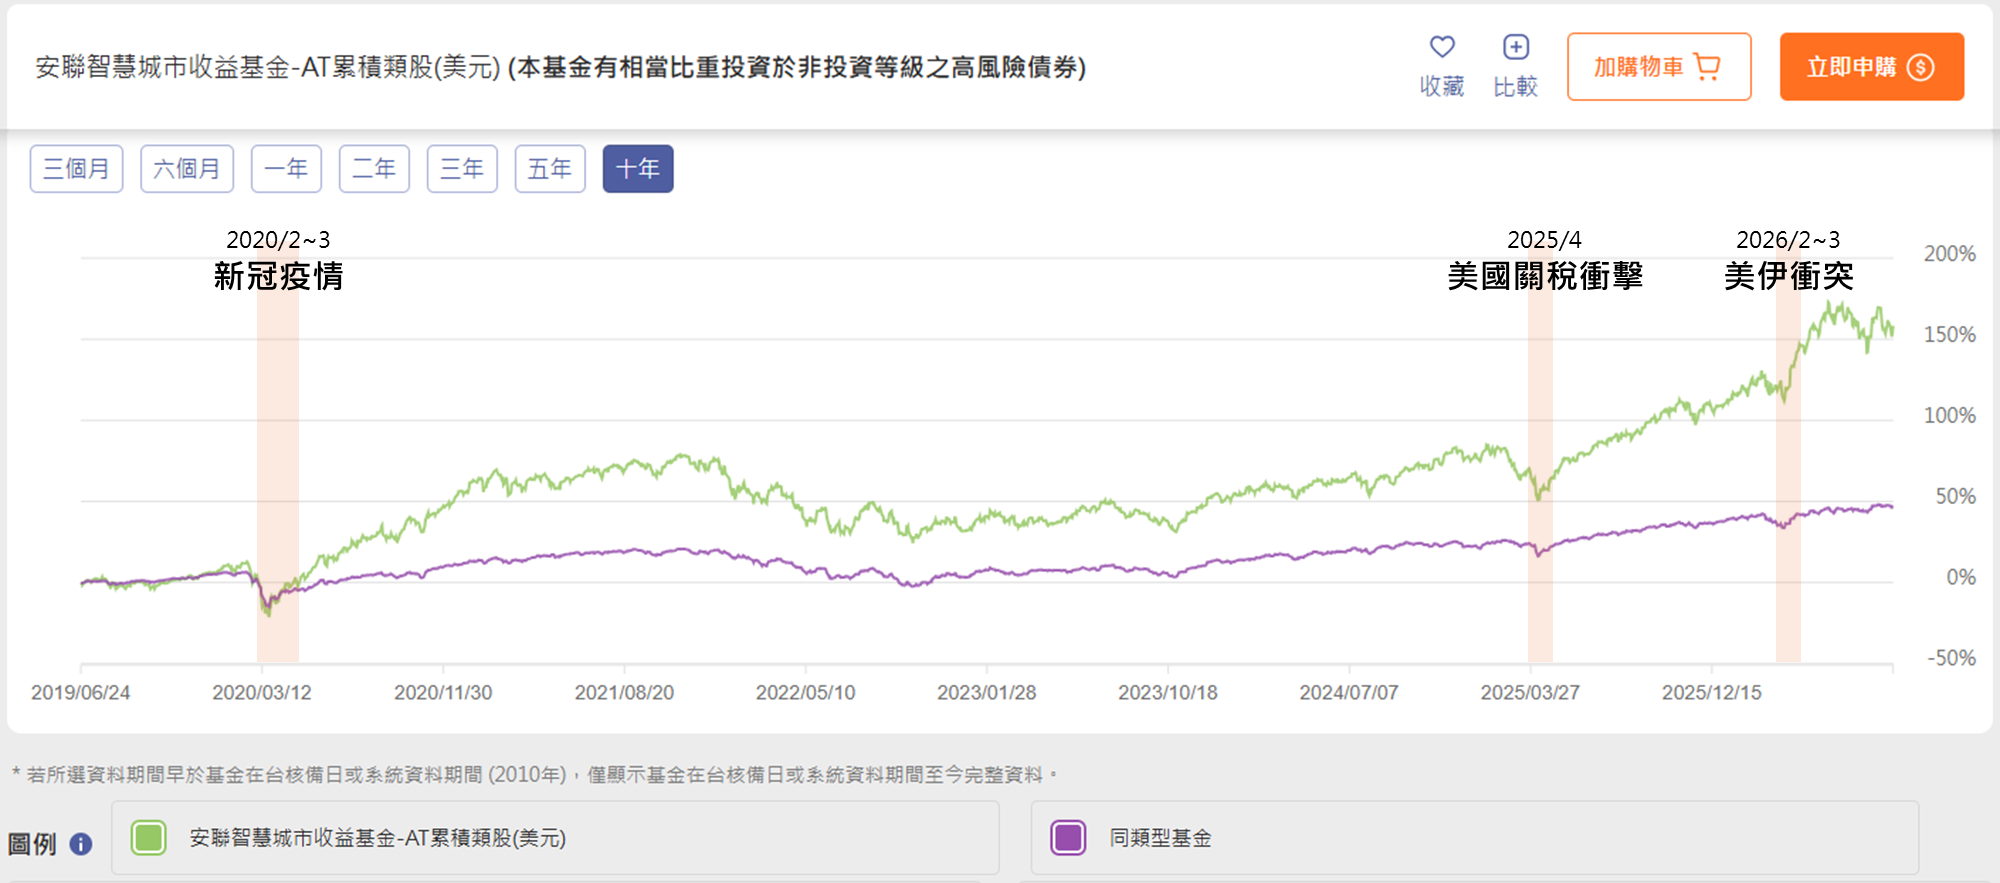
標準4:市場下跌期間跌幅低於同類型平均,且反彈時能跟上市場。
藉此檢視基金在不同市場環境下的攻守能力。
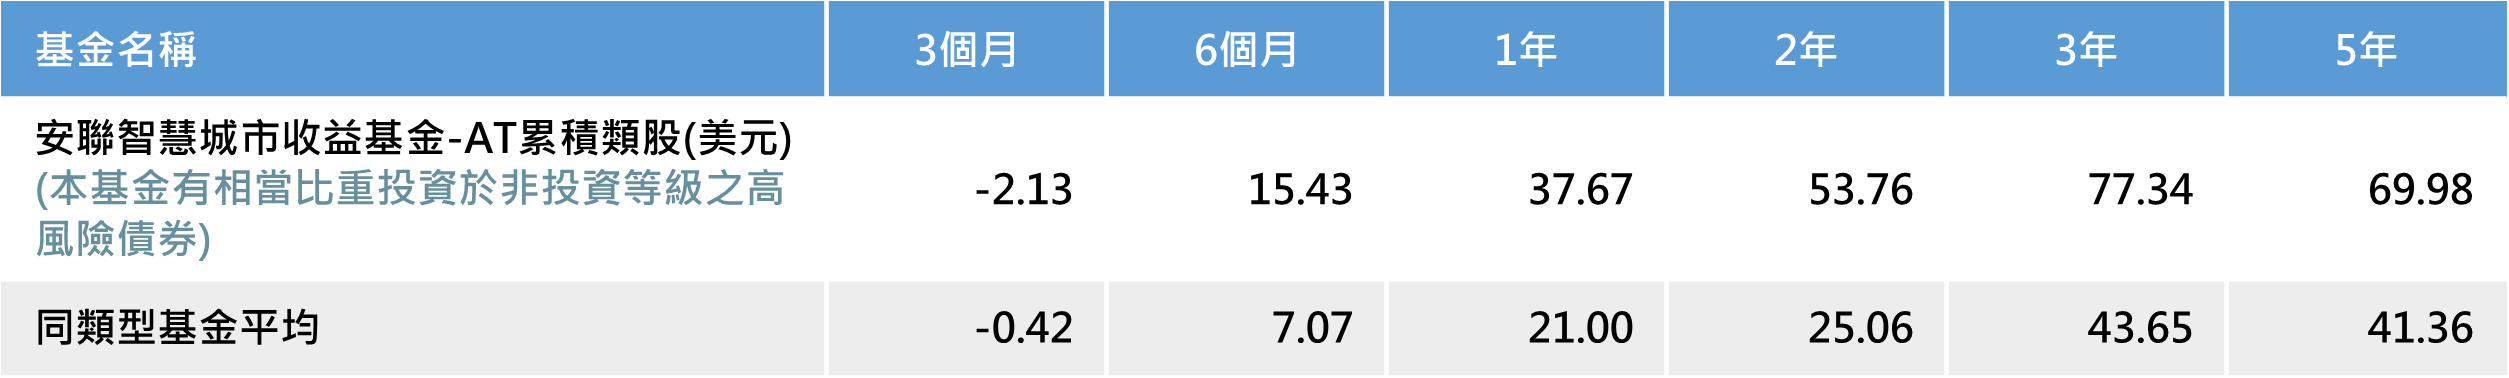
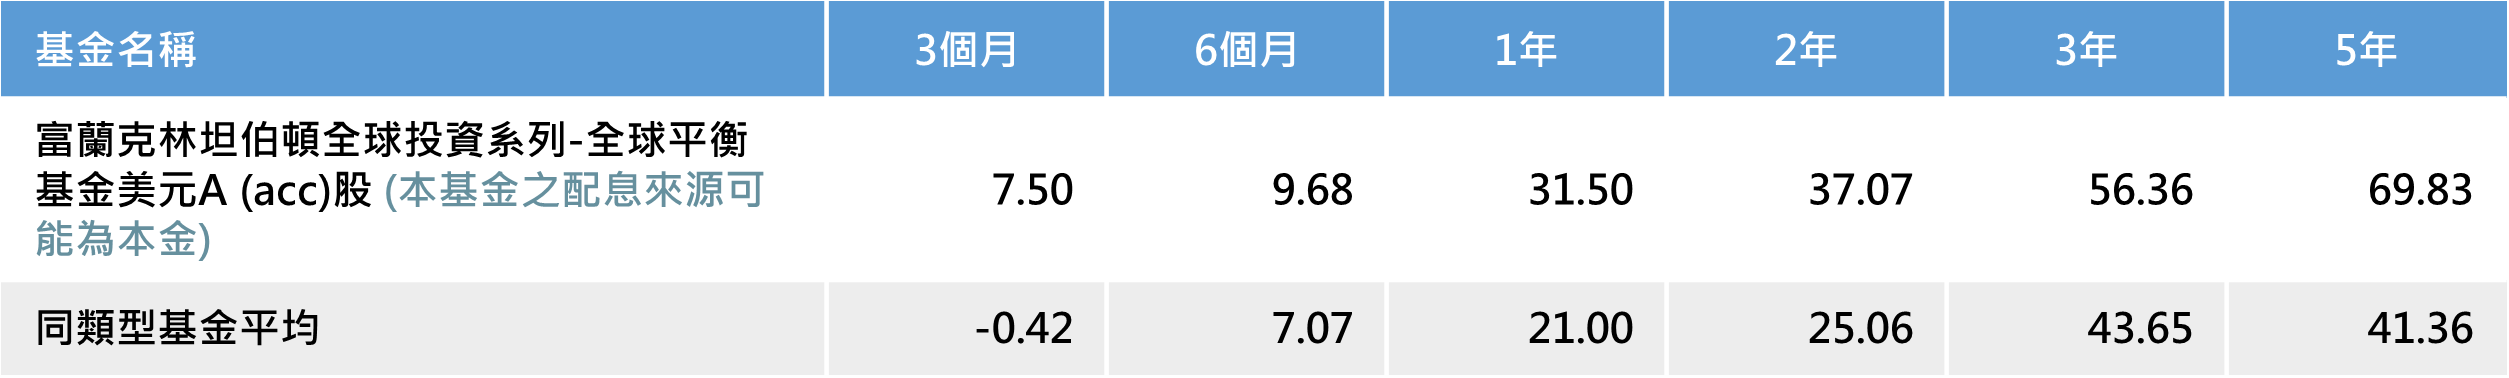
設定上述四項標準後,一共有三檔基金符合條件,分別為「安聯智慧城市收益基金-AT累積類股(美元)(本基金有相當比重投資於非投資等級之高風險債券)」、「富蘭克林坦伯頓全球投資系列-全球平衡基金美元A (acc)股(本基金之配息來源可能為本金)」、「施羅德環球基金系列-環球收益成長(美元)A-月配固定2 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金)」。
不過,篩選出基金只是第一步。除了比較不同期間的績效,也可以進一步觀察基金在市場劇烈波動時的表現,以及相較於同類型基金的差異。
因此,我再使用基富通「基金與同類型績效比較線圖」,以其中一檔基金為例,將時間軸拉長,回顧過去幾次重大市場市件,包括2020年新冠疫情、2025年美國關稅衝擊,以及2026年的美伊衝突等,檢視基金下跌時該基金是否比同類平均少跌、反彈時能否跟上。(小提醒:投資人在基富通搜尋基金標的時,可同步觀察該基金績效走勢圖中的「同類型基金」比較,進一步了解市場大跌時,基金跌幅是否小於同類型平均;市場反彈時,基金績效能否跟上市場。)
資料來源:晨星,採新台幣計價,統計至2026/8/31。
資料來源:馬哈老師整理
資料來源:晨星,採新台幣計價,統計至2026/8/31。
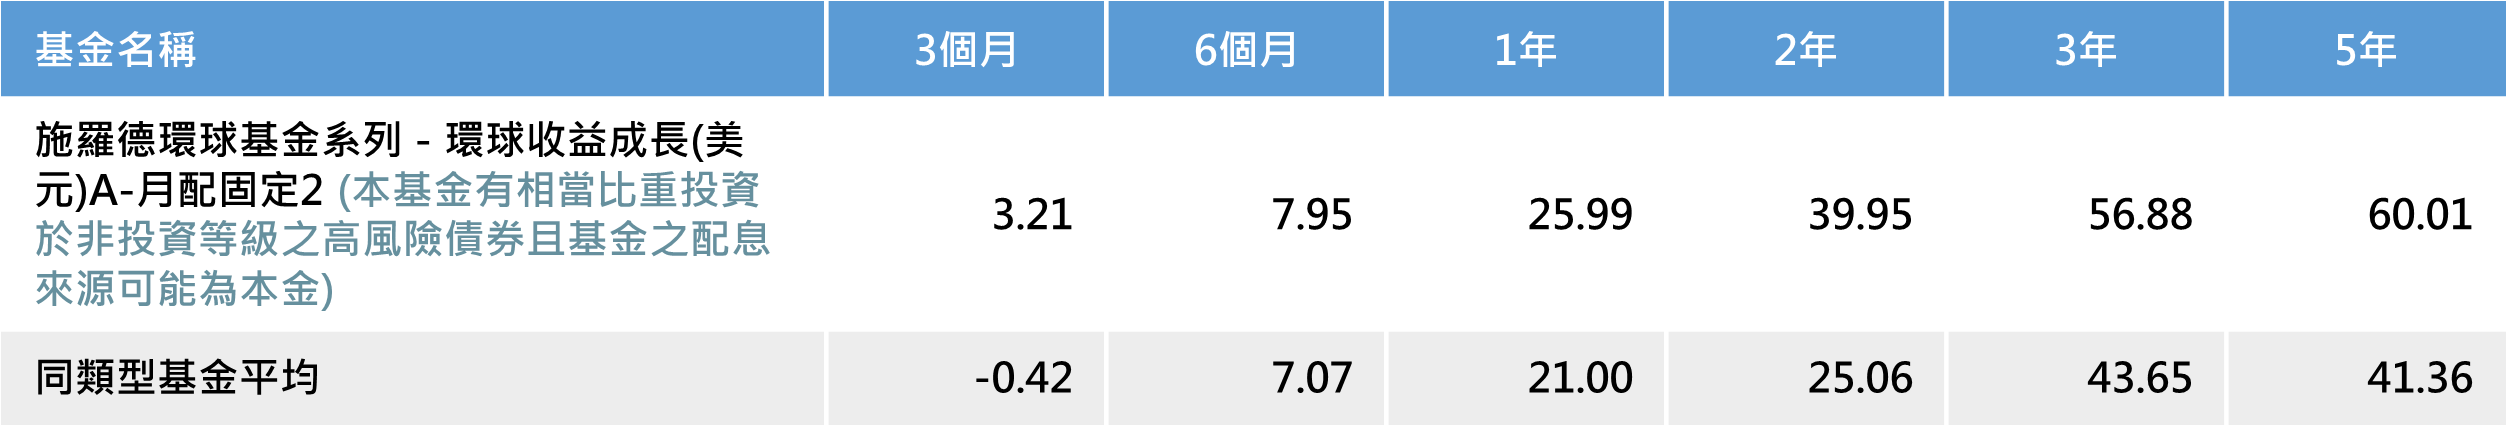
資料來源:晨星,採新台幣計價,統計至2026/8/31。
你無法預測市場,但選對投資方法,波動中仍可累積資產
股神巴菲特的投資策略從來不是精準預測市場高低點,而是選擇具有長期價值的投資標的,耐心等待合理價格才出手投資。若套用到基金投資上,找到適合自己的基金只是第一步,能不能持續投資,才是長期累積成果的關鍵。
面對市場震盪,與其把資金一次投入、每天猜測高低點,不如透過定期定額分散進場時點;當市場明顯拉回時,再搭配事先設定的低檔加碼機制,以紀律取代情緒。例如,平時以定期定額累積基本部位;當基金淨值相較近期平均下跌5%時,啟動第一階段加碼;下跌幅度擴大至10%時,再進行第二階段加碼。透過分批投入,可以避免資金太早用完,也能在市場下跌時,以相同金額累積更多基金單位數。
不過,巴菲特所強調的安全邊際,並不等於「只要下跌就買進」。低檔加碼之前,仍要確認基金的投資策略沒有改變、管理團隊維持穩定,長期績效與風險控制也沒有明顯惡化。如果基金持續落後同類型平均,淨值下跌可能反映基本面或管理能力出現問題,而不只是市場恐慌造成的錯殺。
市場無法準確預測,但投資可以建立一套適合自己的方法。只要在震盪中守住紀律、保留資金,並持續檢視投資邏輯,就有機會透過長期投資累積資產。
本篇文章是基富通合作文
(以上為個人看法,非分析意見及推介建議,亦不代表基富通之立場,投資人請自行判斷投資風險。投資人因不同時間進場,將有不同之投資績效,過去之績效亦不代表未來績效之保證,且本文提及之經濟走勢預測不必然代表本基金之績效,基金投資風險請詳閱基金公開說明書。)